黄金突然爆发!金价冲破4100美元直逼4150 三大利好齐聚,非农或再引爆大行情?
来源于:fx168-推荐
发布日期:2026-11-05 23:30:17
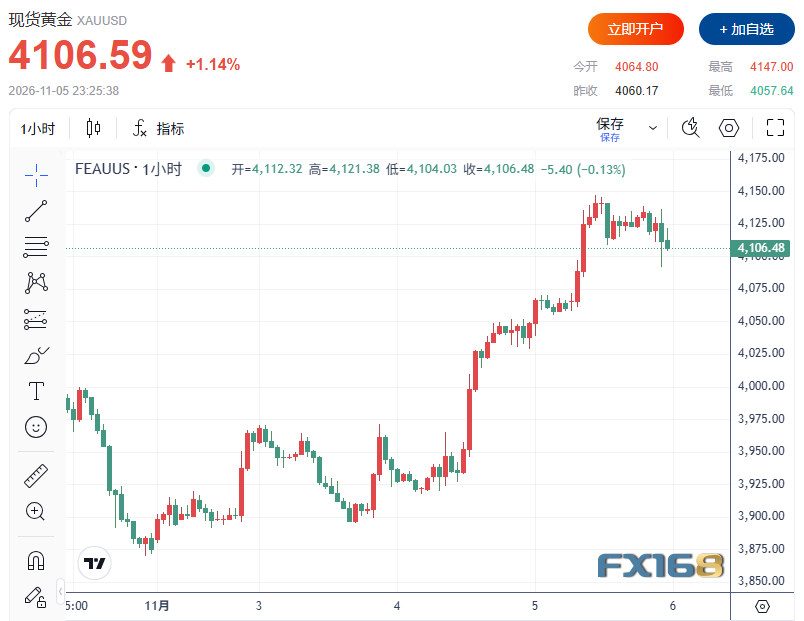
24K99讯 受美国国债收益率回落、美元走软以及最新经济数据缓解通胀担忧推动,现货黄金和白银周四早盘继续走高,延续了周三的强劲涨势。现货黄金最新交投于4106美元/盎司附近,日内上涨逾1%;现货白银报52.057美元/盎司附近,下跌约0.3%。金价盘中一度触及4147.00美元/盎司,创下自10月20日以来新高,并延续了10月大幅回调后的修复行情。
(图源:FX168)
生产率改善缓解通胀压力
美国周四公布的经济数据进一步显示,劳动生产率正在改善,而成本压力有所放缓。第三季度非农商业生产率经季调后按年率增长3.6%,高于第二季度上修后的2.1%;产出增长3.7%,工时仅增加0.1%。单位劳动力成本按年率下降0.7%,扭转了前一季度上修后的1.9%增幅,因为生产率增速超过了2.9%的小时薪酬增幅。单位劳动力成本下降意味着效率提升正在帮助企业消化工资上涨,而不会对价格形成同等幅度的上行压力,不过生产率与消费者通胀之间的传导并非即时发生。
与此同时,初请失业金人数在截至10月31日当周减少6000人,降至季调后的18.9万人,低于市场预期的19.6万人,也低于前一周上修后的19.5万人。四周均值减少2250人至19.475万人。持续申领失业金人数在截至10月24日当周增加2.3万人至171.8万人,投保失业率维持在1.1%不变。数据表明,雇主仍在限制裁员,但持续申领人数上升也说明部分劳动者重新找到工作的难度仍然较大。更强的生产率、更低的单位劳动力成本以及有限裁员共同指向相对有利的通胀前景,但也强化了美联储仍有空间维持限制性政策的预期。
收益率回落支撑贵金属
市场当前仍聚焦于周二美国中期选举结果以及美联储12月货币政策会议的影响。民主党在众议院和参议院均取得控制权,令市场预期国会可能陷入僵局,并可能限制特朗普总统推动更多财政支出和减税的能力。随着投资者重新评估联邦借款需求以及潜在财政政策转向更不具扩张性的通胀含义,美国国债收益率周三下跌。基准10年期美债收益率收于约4.89%,较前一交易日下跌约6个基点;两年期收益率则回落至4.58%附近。美元同步走弱,也通过降低持有无收益贵金属的机会成本、并提升其他货币持有者的购买力,为金银提供直接支撑。
尽管收益率回落,利率期货仍显示市场对美联储12月再次加息的预期相当明显。最新期货定价显示,12月8日至9日会议上加息25个基点的概率约为80%,低于选举前超过80%的水平。美联储10月将基准利率目标区间维持在3.75%至4.00%不变,当时有两名官员支持立即加息。美国第三季度国内生产总值按年率增长3.4%,9月核心个人消费支出物价指数同比仍为3.1%。周四单位劳动力成本下降或可缓解部分持续存在的通胀担忧,但强于预期的初请失业金数据又强化了劳动力市场依旧韧性的判断。对黄金而言,收益率下降和美元走软改善了短线环境,但市场对12月继续收紧政策的预期可能限制反弹持续性。
关注非农与美联储信号
接下来,市场将把注意力转向周五公布的10月美国就业报告,发布时间为美国东部时间上午8:30,对应北京时间周五晚间21:30。经济学家预计,非农就业人数将增加约5万至6万人,失业率预计维持在4.2%左右。平均时薪将受到密切关注,以判断工资通胀是否正随着周四单位劳动力成本下降而放缓。随后在美国东部时间上午10点公布的密歇根大学11月消费者信心初值调查,对应北京时间周五晚间23:00,也将提供家庭信心和通胀预期的最新线索。周四剩余日程还包括美国东部时间上午10:30公布的每周天然气库存报告,对应北京时间周四晚间23:30,以及多位美联储官员的讲话。若非农增速放缓、工资压力减轻且通胀预期下降,12月加息概率可能回落,并通过更低收益率和更弱美元继续支撑黄金;反之,若就业数据强劲或通胀压力仍顽固,则会强化进一步加息预期。
中东局势仍牵动油市
尽管美国中期选举后市场对通过谈判结束冲突的预期升温,但霍尔木兹海峡和美伊局势仍是能源市场的重要不确定性来源。此前,美国总统特朗普承认伊朗战争和能源成本上升在共和党选举失利中发挥了作用,这也增加了华盛顿面临政治压力、寻求通过谈判结束冲突的可能性。不过,华盛顿与德黑兰之间尚未达成任何具有约束力的协议,恢复霍尔木兹海峡正常商业航运的问题仍未解决。伊朗和阿曼官员已就恢复海上交通的实际安排进行讨论,但制裁、安全保障、伊朗核活动以及美国对伊朗港口的封锁等分歧,仍使谈判复杂化。
海上安全形势依然脆弱。卡塔尔以北的波斯湾一艘商船遭到弹体袭击,伊朗方面则单独声称霍尔木兹海峡还有更多船只被海军水雷损坏。不过,这些后续事件尚未得到独立证实,针对油轮袭击的责任方也仍未确定。持续存在的航运威胁、重新爆发军事行动的可能性以及更高的海运保险成本,都令海湾地区石油出口面临进一步中断风险。当前的不确定性也凸显出,外交接触的恢复与商业能源流动真正恢复正常之间仍有明显差距。
原油价格周四在前一交易日暴跌逾8%后反弹,交易员在重新评估谈判前景的同时,也继续关注安全风险。欧洲早盘,布伦特原油期货上涨约1.6%,至96.15美元/桶;纽约商品交易所西德克萨斯中质原油期货上涨0.6%,至约88.64美元/桶。与前一交易日的大幅下挫相比,这一反弹幅度相对温和,反映出市场仍预期美国大选后的政治压力可能推动谈判。对黄金而言,较上周更低的油价有助于缓解部分能源驱动的通胀担忧,而未解决的海湾安全风险则继续支撑避险需求。白银也受益于整体贵金属反弹,但其工业属性意味着它对制造业活动、能源成本和经济增长前景更为敏感。
股市情绪分化
在美国开盘前,全球股市表现分化,投资者正评估民主党横扫国会、借贷成本下降以及企业季度财报的影响。道指期货显示高开,标普500指数期货基本持平,纳指期货则因半导体及部分人工智能相关股票再度承压而走弱。周三美国市场则出现普涨,道琼斯工业平均指数上涨约3.0%,标普500指数上涨1.58%,纳斯达克综合指数上涨1.44%。欧洲市场继续对能源价格变化以及财政和货币政策前景保持敏感,亚洲交易则反映出市场对科技板块估值和国际贸易政策的持续不确定性。投资者正在评估,收益率下降和能源成本回落能否延续选举后的风险偏好改善。
外部市场方面,纽约商品交易所西德克萨斯中质原油价格徘徊在88.64美元/桶附近,布伦特原油接近96.15美元/桶。基准10年期美国国债收益率在周三下跌后仍运行在4.9%附近。随着选举后市场重新评估财政政策和美债借款需求,美元整体依旧偏软。Kitco Global Index显示,今日金价上涨中有多少来自美元因素,多少来自黄金自身的走势。
技术面关注4146美元阻力
从技术面看,现货黄金多头的下一目标是重新站上4146.00美元/盎司阻力位;若日线级别之外的4小时图上方持续收于该区域之上,则有望进一步指向4212.00美元/盎司。空头的下一近端目标则是跌破4075.00美元/盎司,若进一步下行,下一目标位在3989.00美元/盎司。首个阻力位位于4146.00美元/盎司,其后是4212.00美元/盎司;首个支撑位在4075.00美元/盎司,其后是3989.00美元/盎司。
现货白银方面,多头的下一目标是重新突破53.070至54.450美元/盎司阻力区间,若有效上破,则下一目标指向56.360美元/盎司。空头的下一目标是跌破51.240美元/盎司,若继续走弱,下一目标位在50.030美元/盎司。首个阻力位在53.070美元/盎司,其后是54.450美元/盎司;下一支撑位在51.240美元/盎司,其后是50.030美元/盎司。
温馨提示:本站所有文章来源于网络整理,目的在于知识了解,文章内容与本网站立场无关,不对您构成任何投资操作,风险 自担。本站不保证该信息(包括但不限于文字、数据、图表)全部或者部分内容的准确性、真实性、完整性、原创性。相关信 息并未经过本网站证实。