美股收评:大涨只是表象?一个信号创2000年以来罕见纪录
来源于:fx168-推荐
发布日期:2026-09-18 05:27:52
FX168财经报社(北美)讯 周四(9月17日),美国股市全面反弹。美国国债收益率和国际油价双双回落,加上大型科技股集体走强,推动投资者重新入场,美股收复前一交易日因美联储三年来首次加息而出现的部分跌幅。
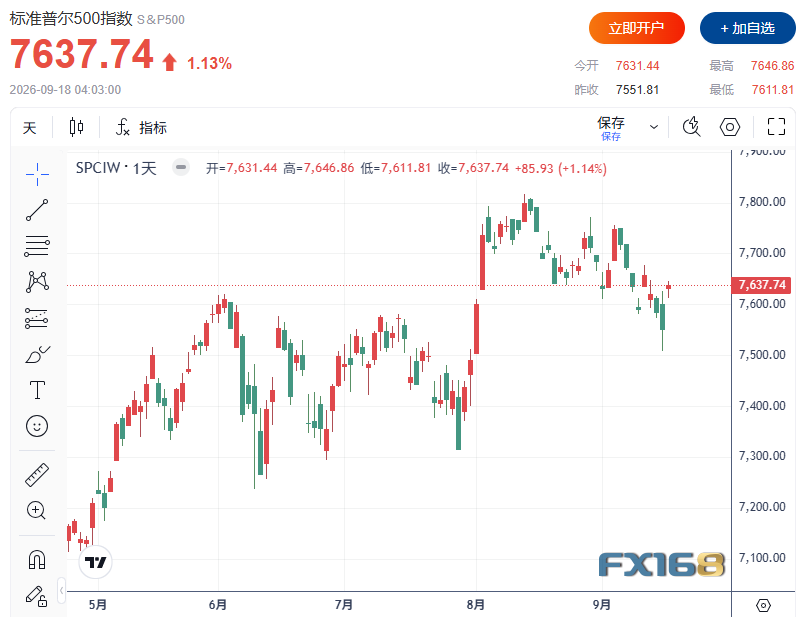
截至收盘,道琼斯工业平均指数上涨316.14点,涨幅0.61%,报51,778.04点;标普500指数上涨1.14%,报7,637.76点;纳斯达克综合指数大涨1.69%,报26,418.30点。
(图源:FX168)
不过,在主要指数重新走高的同时,美股内部却释放出截然不同的信号。目前,标普500指数中仅约49%的成分股仍运行在各自200日移动平均线之上,也就是说,超过一半的标普500股票已经跌破这一重要长期趋势指标。
这意味着,表面上的指数强势正在越来越依赖少数大型权重股支撑,而市场整体参与度却在下降。
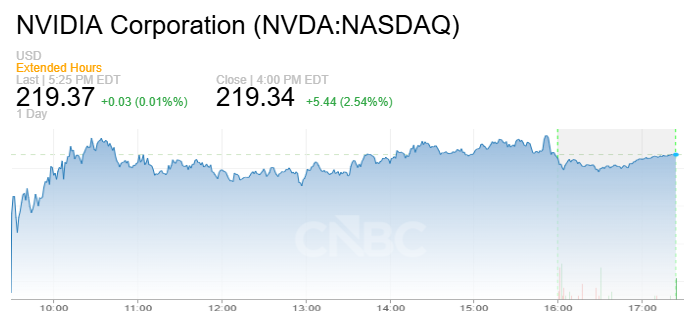
科技股领涨,美债收益率跌破5%科技板块成为周四反弹的主要推动力量。“科技七巨头”中的英伟达(Nvidia)和亚马逊(Amazon)均上涨超过2%,微软(Microsoft)上涨1.5%。其他人工智能相关股票同样走强,高通(Qualcomm)上涨约2%,英特尔(Intel)更是大涨7%。
(图源:CNBC)
大型科技股集体反弹,迅速提振市场风险偏好,也成为纳指大幅跑赢其他主要指数的重要原因。
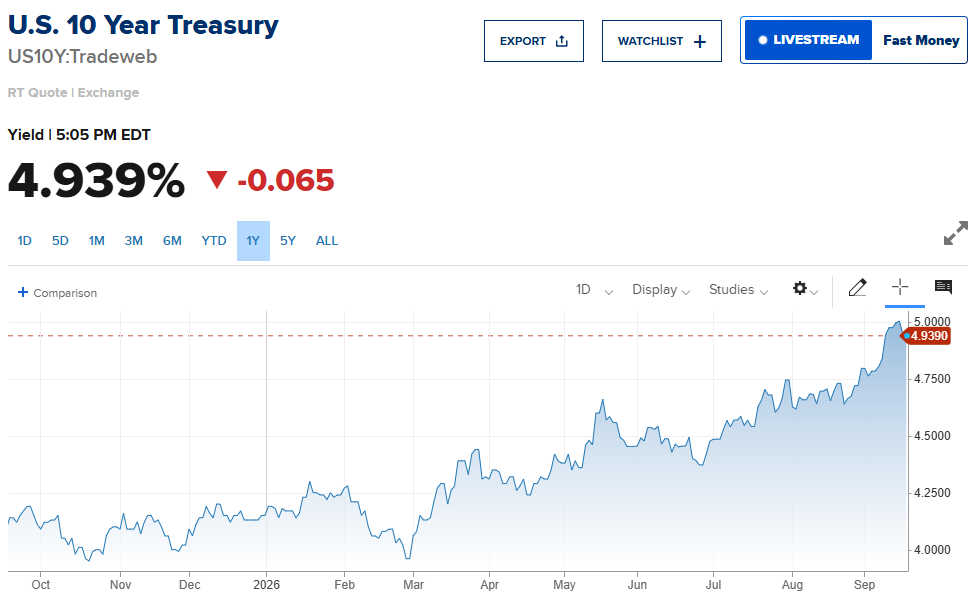
与此同时,债券市场明显降温。美国10年期国债收益率周四下跌超过7个基点,降至4.93%,重新跌破备受关注的5%关口。
(图源:CNBC)
此前,美联储周三宣布加息25个基点后,10年期美债收益率一度重新升破5%,对高估值科技股形成明显压力。随着收益率回落,成长股的估值压力随之减轻。
国际油价的下跌也为市场提供支撑。美国WTI原油期货周四下跌0.51%,收于每桶101.91美元;布伦特原油下跌0.95%,收于每桶104.82美元。
油价回落主要受到供应中断担忧缓解影响。据报道,沙特阿拉伯决定通过阿曼苏哈尔港附近的船对船转运方式,向亚洲炼油商提供更多原油货源。
由于近期中东局势持续推高能源价格,投资者一直担忧高油价会再次加剧美国通胀压力。因此,油价回落在一定程度上缓解了市场紧张情绪。
The Wealth Alliance首席执行官Robert Conzo表示,周四市场的反应可以用一个词概括——“释然”。他认为,投资者某种程度上松了一口气,因为美联储已经开始采取行动,应对持续顽固的通胀问题。
美联储周三将联邦基金利率目标区间上调25个基点,这是自2023年以来首次加息。与此同时,政策制定者暗示今年仍可能再次加息。美联储主席沃什(Kevin Warsh)表示,目前通胀水平依然过高。
指数反弹背后 超半数成分股跌破长期趋势线与指数层面的强势形成鲜明反差的是,美股内部广度正在持续恶化。
200日移动平均线是华尔街广泛使用的长期趋势指标。当越来越多股票跌破这一水平时,通常意味着市场整体动能正在减弱,即使主要股指仍然维持在高位。
目前,仅约49%的标普500成分股仍高于自身200日均线。
近期跌破这一关键水平的公司包括星巴克(Starbucks)、J.B. Hunt、高盛(Goldman Sachs)、科磊(KLA Corp.)、RTX和高露洁棕榄(Colgate-Palmolive)等。
其中,运输巨头J.B. Hunt周三在发布利润预警后跌破200日均线,公司警告成本上升正在冲击盈利。
半导体设备制造商KLA近期也跌破这一长期趋势线,为2025年5月以来首次。
高盛周三同样失守200日均线,这是该股自今年3月以来首次跌破这一重要技术位置。金融股整体也明显承压,银行板块此前录得自2月以来表现最差的一个交易日。
工业和运输板块同样开始失去长期上行动能。这些板块通常被视为观察经济周期和企业活动的重要窗口,因此其走弱进一步加剧了市场对高利率、企业成本和经济增长前景的担忧。
罕见背离出现 BTIG警告调整或尚未结束BTIG技术策略师Jonathan Krinsky认为,目前美股内部结构的恶化值得高度关注。
他指出,标普500成分股中高于200日移动平均线的比例已经降至49%。
更罕见的是,这是自2000年4月以来首次出现这种组合:标普500指数本身仍至少高于其200日均线4%,并且距离历史高点不足4%,但指数内部却已有超过一半的股票跌破200日均线。
换句话说,指数仍然站在高位附近,但真正参与上涨的股票却越来越少。
这种“指数强、个股弱”的背离,通常被技术分析人士视为市场内部健康程度恶化的信号。
Krinsky表示,目前投资者“追涨”越来越难获得回报,越来越多股票正在跌破支撑位和200日移动平均线。
他认为,要判断这轮调整真正接近尾声,市场仍需要出现几个变化,包括投资者情绪不再如此自满、超卖程度进一步加深,以及更多股票出现同步下跌,从而推动相关性上升。
他的核心判断是,目前市场尚未出现足够明显的“恐慌释放”,因此暂时还难以确认调整已经结束。
接下来真正要盯的是油价、通胀与市场广度尽管周四美股出现强劲反弹,但市场风险并没有因为一天上涨而消失。
Conzo警告,如果中东冲突进一步升级,金融市场仍可能出现“极端”波动。
尤其值得关注的是油价。如果原油价格长期维持高位,能源成本最终会逐步传导至零售商,并进一步反映在消费者支付的商品价格中。
油价越高、持续时间越长,通胀重新降温的难度就越大,美联储维持紧缩政策甚至继续加息的压力也可能随之增加。
因此,周四市场实际上释放出了两组截然不同的信号。
一方面,美债收益率重新跌破5%、油价回落以及大型科技股走强,为美股提供了明显支撑;另一方面,超过一半的标普500成分股已经跌破200日移动平均线,银行、工业和运输等多个板块也开始失去长期动能。
这意味着,接下来判断美股强弱,不能只看标普500和纳指是否继续逼近历史高点,更要看究竟有多少股票能够跟上指数上涨。
如果大型科技股继续支撑指数,而更多普通股票不断跌破长期趋势线,那么美股表面的强势与内部疲弱之间的背离可能进一步扩大。
在美联储重新进入加息周期、中东局势仍存不确定性、油价维持高位的背景下,市场下一阶段真正需要回答的问题,已经不只是指数还能不能涨,而是还有多少股票在一起涨。
温馨提示:本站所有文章来源于网络整理,目的在于知识了解,文章内容与本网站立场无关,不对您构成任何投资操作,风险 自担。本站不保证该信息(包括但不限于文字、数据、图表)全部或者部分内容的准确性、真实性、完整性、原创性。相关信 息并未经过本网站证实。